¿Cuánto cuesta tener un coche en Madrid en 2026? Renting vs. compra
Desde el 1 de enero de 2026 terminó la moratoria de la Zona de Bajas Emisiones (ZBE) y ningún vehículo sin distintivo ambiental puede ya circular por el municipio. En el primer semestre de 2025, antes incluso de que expirase ese plazo de gracia, el Ayuntamiento ya había impuesto 502.672 denuncias por accesos indebidos a las zonas reguladas, con una recaudación de 100,5 millones de euros, según los datos municipales recogidos por Coches.net. Es en este contexto, y no en un mercado neutro, donde hay que calcular cuánto cuesta realmente tener coche en la capital.
El debate renting frente a compra está cargado de ideas preconcebidas: «el renting en Madrid es caro», «si pagas, al menos el coche es mío», «prefiero pedir un préstamo». Son frases que se repiten con frecuencia y que, en Madrid más que en ningún otro sitio, ignoran un factor que ya no es opcional: si el coche puede o no entrar en determinadas zonas de la ciudad.
El error más común: confundir precio con coste
Cuando alguien se plantea adquirir un coche nuevo, el análisis habitual compara el precio al contado con la cuota mensual de un préstamo. Esa comparación ignora la mayor parte del gasto real, y en Madrid ignora además dos partidas que no existen igual en otras ciudades: el aparcamiento regulado (SER) y el riesgo de sanción por circular sin el distintivo adecuado.
El coste verdadero de tener un coche durante tres años incluye, según el marco de análisis habitual en el sector financiero y automovilístico, cinco grandes bloques:
-
Depreciación: la pérdida de valor del vehículo desde que sale del concesionario. Es el factor más determinante y el menos visible, porque no aparece en ningún recibo mensual.
-
Coste financiero: los intereses y comisiones del préstamo. Para un SUV pequeño, el coste estimado a tres años ronda los 1.000 euros, según datos de referencia del sector.
-
Seguro: un seguro a todo riesgo para un turismo medio cuesta de media en torno a 700 euros anuales en España, según datos del sector asegurador. En Madrid, la alta densidad de tráfico y de siniestros menores tiende a situar las primas en la parte alta de ese rango.
-
Impuestos: el impuesto de matriculación puede alcanzar el 14,75% del valor del vehículo según sus emisiones de CO2. A eso se suma, cada mes de enero, el Impuesto sobre Vehículos de Tracción Mecánica (IVTM) que cobra el Ayuntamiento de Madrid, con una cuota que va de unos 20 a 224 euros anuales según los caballos fiscales del coche.
-
Aparcamiento regulado (SER): en Madrid capital, buena parte del callejero está sujeto al Servicio de Estacionamiento Regulado. La tarifa de zona azul parte de unos céntimos por minuto y puede superar los 2 euros por hora en las franjas más caras, según la ordenanza fiscal municipal vigente en 2026. Es un gasto que no existe, o existe en mucha menor medida, fuera de las grandes ciudades.
La suma de estos factores es lo que los expertos llaman coste total de propiedad (TCO). Calculado con honestidad, y con la variable madrileña añadida, el escenario cambia de forma significativa respecto a la comparativa que se suele hacer inicialmente.
Las cuatro opciones reales del mercado
El mercado de acceso al vehículo nuevo ofrece hoy cuatro escenarios muy distintos entre sí.
Compra al contado
La compra al contado implica el mayor desembolso inicial y concentra en el comprador todos los riesgos: depreciación, averías e incertidumbre normativa, algo especialmente relevante en una ciudad donde las reglas de circulación han cambiado varias veces en pocos años.
Financiación lineal clásica
La financiación lineal clásica distribuye el coste en cuotas mensuales, con o sin entrada. Los intereses encarecen el precio final y todos los gastos adicionales (seguro, mantenimiento, impuestos, aparcamiento) quedan fuera de la cuota.
Leasing
El leasing o financiación balloon ofrece cuotas mensuales bajas a cambio de una cuota final muy elevada, que puede superar los 17.000 euros. Si el cliente no la paga y devuelve el coche, descubre que solo entre un 20% y un 25% de lo pagado durante el contrato generó propiedad real. El resto cubrió intereses y depreciación.
Renting para particulares
El renting para particulares funciona como un arrendamiento a largo plazo con una cuota fija que integra financiación, seguro, mantenimiento, impuestos y asistencia en carretera. No exige entrada, aunque sí un depósito equivalente a una mensualidad que se devuelve al finalizar el contrato.
La depreciación y el factor Madrid
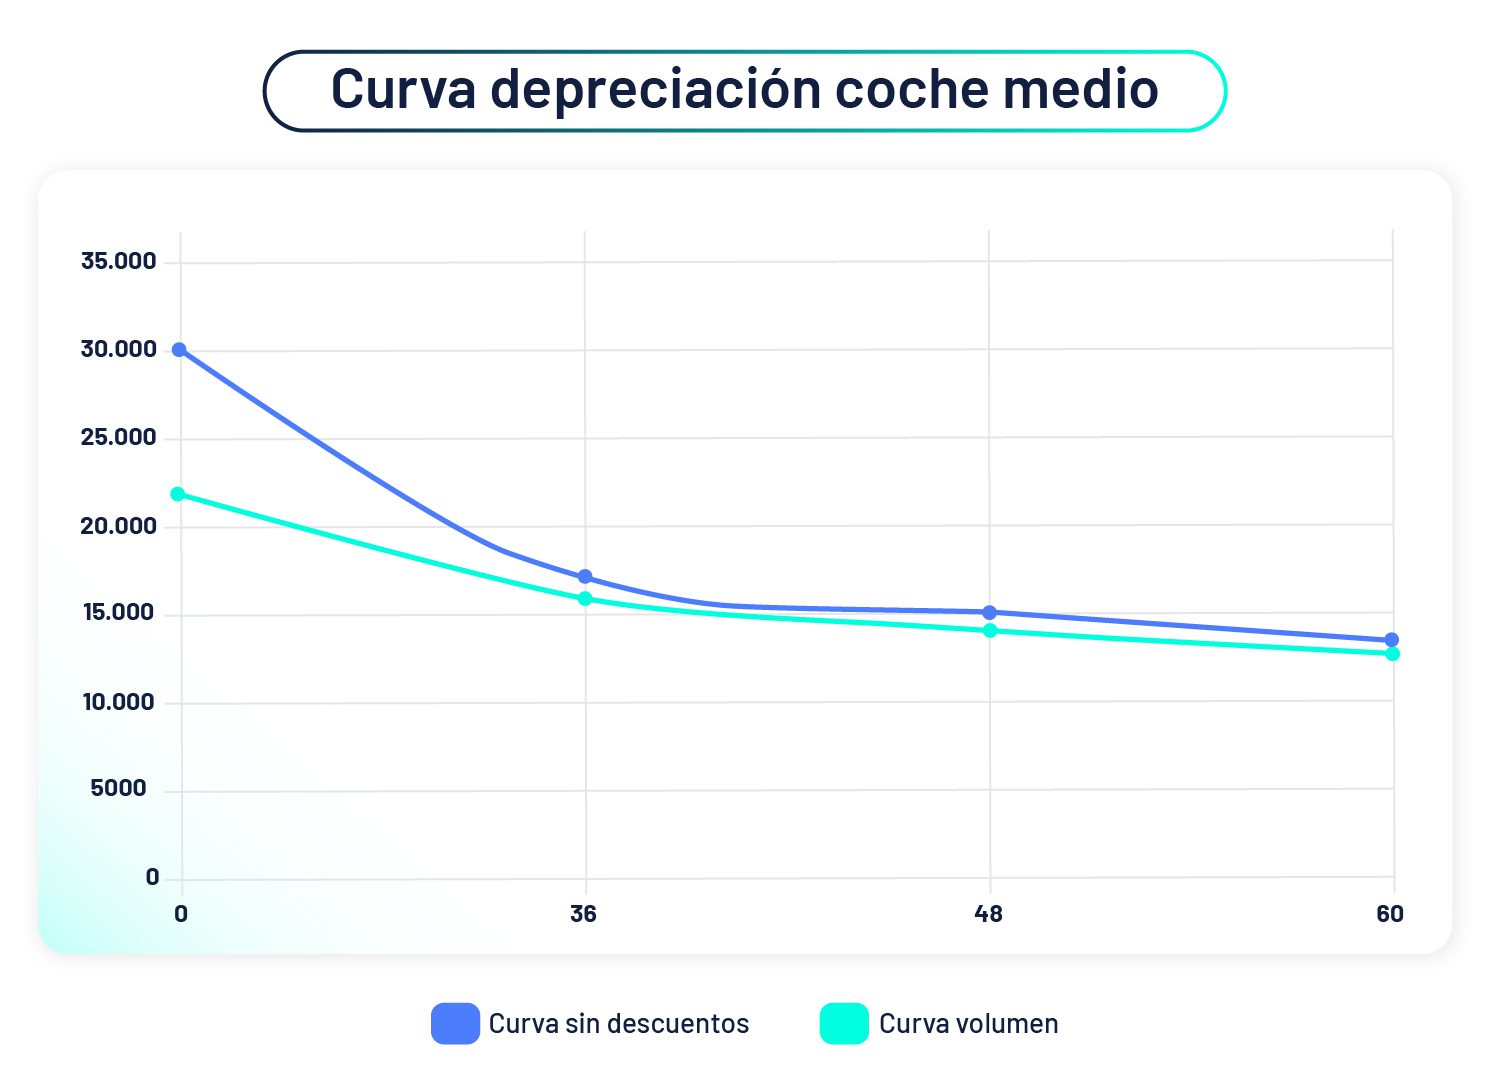
De los cinco factores del coste total, la depreciación sigue siendo el más determinante, con o sin ZBE. Un coche nuevo puede perder en torno a un tercio de su valor en sus primeros tres años, según las tablas oficiales del Ministerio de Hacienda. Para un SUV pequeño o mediano a 36 meses, un particular pierde alrededor de 11.000 euros en valor (unos 305 euros al mes), mientras que una empresa de renting reduce ese impacto hasta los 7.500 euros (208 euros mensuales), según los cálculos de REVEL basados en precios de mercado y valores residuales del sector.
Pero en Madrid hay un segundo factor de devaluación que no existía hace una década: el técnico o normativo. Un coche con etiqueta B o C puede seguir circulando por la mayor parte de la ciudad, pero tiene el acceso restringido a la Zona de Bajas Emisiones de Especial Protección de Distrito Centro salvo que se aparque en un parking público, según la normativa municipal vigente. Quien compró un vehículo hace pocos años sin anticipar este cambio se encuentra hoy con un coche que vale menos y que, además, no puede llevar a determinadas zonas de la ciudad sin restricciones. El renting, al renovarse cada 12 o 36 meses, traslada ese riesgo a la empresa de renting en lugar de al particular.
Los números: comparativa real a 36 meses con 5.000 euros de entrada
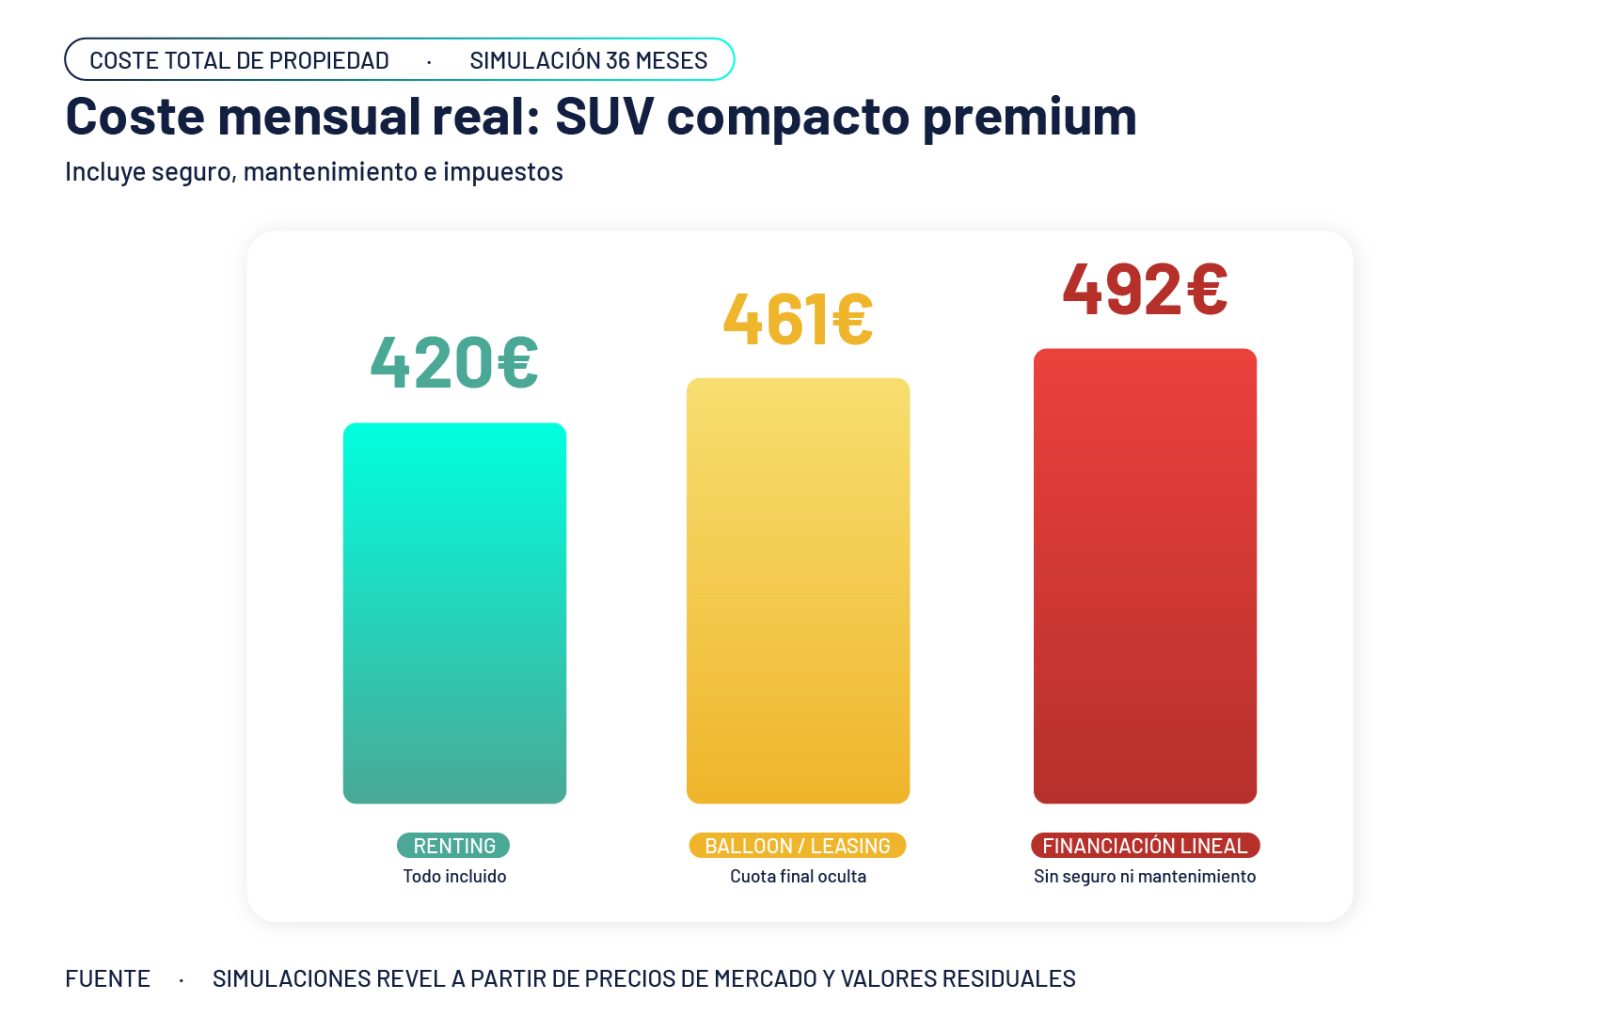
Tomando como referencia una simulación a 36 meses con 5.000 euros de entrada inicial, elaborada por REVEL con precios de mercado y valores residuales actuales, los resultados para modelos de alta rotación muestran diferencias relevantes a nivel nacional. Para un SUV compacto de gama premium, el coste mensual real en renting se sitúa en torno a los 420 euros, frente a los 492 euros de la financiación lineal y los 461 euros del esquema balloon, incluyendo seguro, mantenimiento e impuestos en todos los casos.
En Madrid, a esa diferencia hay que sumarle el ahorro en aparcamiento para quienes eligen un vehículo con etiqueta ECO o Cero Emisiones, que en muchas plazas del SER tiene bonificación o exención de pago, frente al recargo que sufren los vehículos con etiquetas más contaminantes en episodios de contaminación. Al ampliar el plazo a 60 meses, las distancias entre renting y balloon se reducen, e incluso puede llegar a igualarse en el caso extremo de combinar una entrada muy elevada con un modelo que se deprecia poco. Fuera de ese supuesto concreto, el renting sigue siendo la opción más eficiente en coste total, y en Madrid añade la ventaja de circular siempre con un distintivo ambiental vigente.
Precisamente sobre el aparcamiento, en julio de 2026 REVEL y Telpark anunciaron un acuerdo para integrar sus servicios: los clientes de REVEL pueden acceder ya a más de 170 aparcamientos de Telpark en España y Portugal por una tarifa plana mensual, con Entrada Express incluida. Según la nota de prensa de la compañía, el acuerdo tiene un impacto especial en comunidades como Andalucía, Castilla y León, Cataluña, Comunidad de Madrid, Comunidad Valenciana y País Vasco, donde se concentran 114 de esos parkings y más del 80% de los usuarios de REVEL. Es, en la práctica, otra partida del coste total (el aparcamiento) que pasa a formar parte de la cuota fija en lugar de sumarse como gasto imprevisto.
Tres razones que van más allá del precio
-
Reducción de la incertidumbre: una avería inesperada, o una sanción de la ZBE por desconocimiento de la normativa, puede suponer un gasto no previsto en el momento menos oportuno. El renting convierte ambos riesgos en un coste fijo mensual conocido de antemano.
-
Capacidad de endeudamiento: un préstamo para comprar un coche computa como deuda en el CIRBE del Banco de España y puede reducir la capacidad de acceder a una hipoteca, algo especialmente relevante en un mercado inmobiliario tan tensionado como el madrileño. El renting, al ser jurídicamente un arrendamiento, no aparece en los análisis de riesgo crediticio.
-
Acceso al coche sin barreras normativas: los conductores que compraron diésel hace cinco años se enfrentan hoy a restricciones de acceso al centro de Madrid y a una pérdida de valor acelerada de su vehículo. El renting permite elegir entre una permanencia de 12 o 36 meses y renovar el coche sin quedarse atrapado en una tecnología o una etiqueta ambiental que la ciudad ha dejado atrás.
Los datos del mercado confirman el cambio de tendencia
El crecimiento del renting en España refleja que esta comparación la están haciendo cada vez más ciudadanos. Según los datos publicados por la Asociación Española de Renting de Vehículos (AER) con cierre a agosto de 2026, el parque de vehículos en renting superó el millón de unidades a cierre de 2025, con exactamente 1.013.507 vehículos, un 6,95% más que en 2024. Las matriculaciones acumuladas del sector alcanzaron las 254.963 unidades a cierre de agosto de 2026, un 10,84% más que en el mismo periodo de 2025, frente al 6,57% de crecimiento del mercado general, que sumó 970.630 unidades. El peso del renting sobre el total de matriculaciones en España es ya del 26,27% a agosto de 2026, frente al 25,26% de agosto de 2025, y la inversión del sector en compra de vehículos alcanzó los 6.347 millones de euros en los ocho primeros meses del año, un 20,32% más que en el mismo periodo de 2025.
Madrid, junto con Barcelona, Valencia y Sevilla, concentra una parte relevante de la actividad del sector en el segmento de particulares, con especial penetración en municipios del área metropolitana como Pozuelo de Alarcón, Las Rozas o Alcobendas, según fuentes del sector especializadas en el mercado local. La AER no desglosa públicamente las matriculaciones por comunidad autónoma, por lo que este dato queda pendiente de confirmación oficial.
José-Martín Castro Acebes, presidente de la AER, valoró los datos de agosto en estos términos: «El cierre de agosto vuelve a consolidar el ritmo de crecimiento del renting superior al del conjunto del mercado de automoción. Con un incremento acumulado de las matriculaciones del 10,84%, frente al 6,57% del mercado total, el renting alcanza ya una cuota del 26,27% y continúa ganando peso como solución de movilidad. Además, hay que destacar el incremento de la inversión en compra de vehículos de las compañías de renting, que supera ya los 6.300 millones de euros en lo que llevamos de año. Esto refleja la capacidad del sector para seguir incorporando vehículos nuevos y contribuir a la renovación del parque.«
Para José Luis Sánchez Naveso, VP of Marketing & Brand de REVEL: «Este crecimiento es la prueba de que la gente ya no quiere sorpresas con su coche. En REVEL sustituimos la depreciación, los intereses y los imprevistos por una cuota fija y sin letra pequeña desde el primer día. Por eso crecimos un 513% en 2025, y esperamos crecer todavía más en 2026«.
La opinión de quienes ya lo han probado
Más allá de los modelos y las simulaciones, la adopción del renting entre particulares se mide también en experiencias concretas. María T., cliente de REVEL, resume la suya en una reseña verificada publicada en Trustpilot: «Encantada con el renting que he hecho. Desde el principio me explicaron todo súper bien, la entrega del coche fue en el tiempo justo y siempre que he necesitado contactar con ellos lo he hecho rápido. Sin duda la mejor empresa si piensas sacarte un renting.»
La pregunta ha cambiado
Durante décadas, la pregunta era qué coche comprar. En Madrid, hoy, la pregunta es doble: cómo se quiere tener coche y si ese coche va a poder entrar en la ciudad dentro de tres años. La respuesta depende de cada situación personal y financiera, pero exige calcular el coste real (depreciación, endeudamiento, aparcamiento, normativa) más allá de la cuota mensual que aparece en un anuncio.